发布日期:2026-07-13 11:01 点击次数:74
文章来源于:环保圈
这可能是环保行业历史上针对监管问询函最长的回复之一。
6月18日晚,金科环境披露了针对上交所监管问询函的回复,就2025年营收净利润双降、四季度亏损、应收账款占比过高等问题一一做出回应。
▼图片来源:金科环境
9大类问题,每类问题下面又有若干小问题,内容涵盖经营业绩、股权回购、应收账款、研发费用、财务费用等方方面面,金科环境用一份高达79667字的回复,逐一解答了监管的疑问。
按照他们的说法,业绩下滑主要是战略转型所致,而应收账款增加则是受宏观环境影响,客户普遍延迟付款。
1
净利润同比减少43.43%
系战略转型所致
2025年,金科环境的业绩并不理想。
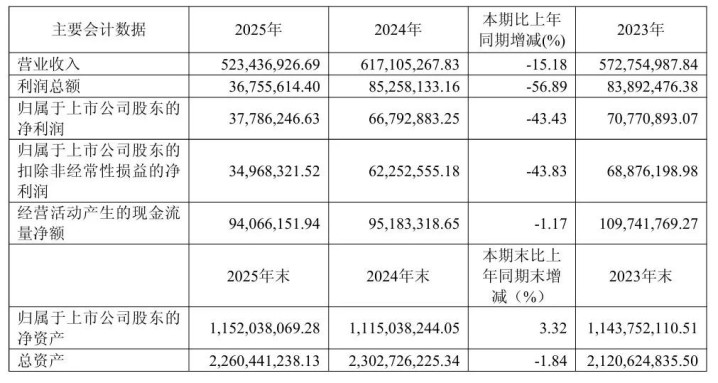
年报显示,报告期内公司实现营业收入5.23 亿元,同比减少15.18%;净利润0.38 亿元,同比也减少43.43%;整体毛利率为33.40%,同比减少2.78个百分点。
▼近三年主要会计数据。图片来源:金科环境
其中,第四季度公司净利润为-242.06 万元,单季出现亏损。
为此,上交所请金科环境结合行业发展趋势和同行业可比公司经营状况,说明近两年业绩持续下降的运营及合理性。
金科环境回复称,2025年业绩之所以下滑,主要是转型带来的阶段性阵痛。
当前,公司正处于业务战略转型关键阶段,主动缩减传统市政工程类业务规模,原有业务收入相应回落;而新兴智能化水处理产品尚处于市场培育与渠道建设阶段,短期内收入贡献难以弥补传统业务收缩带来的缺口。
同时,转型期间研发投入、市场拓展、供应链建设及人才体系优化等刚性成本也在持续投入,对整体盈利水平形成挤压。
不过,与同行业可比公司相比,金科环境的业绩变动趋势基本相符,与行业整体波动趋势一致。
至于去年四季度为何亏损,主要则是销售费用、研发费用及减值损失增加所致。
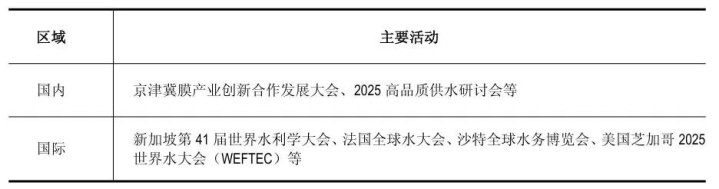
销售费用方面,第四季度达到了1110.11万元,占营业收入比例8.61%,较前三季度显著提升。主要就是因为年末考核计提年终奖金236万元(上年同期87万元),以及加大国内外市场拓展与品牌推广力度,密集参与京津冀膜产业创新合作发展大会、新加坡第41届世界水利学大会等多项高规格行业展会及研讨会。
▼主要活动。图片来源:金科环境
研发费用方面,第四季度为838.53万元,占收入比6.51%,主要系“生物反应器与臭氧微纳米曝气耦合工艺”研发项目领用材料较多。
而在信用减值损失与资产减值损失方面,第四季度合计计提减值损失1115.67万元。主要是由于部分长账龄的应收账款及合同资产在期末的账龄区间发生自然迁徙,坏账准备计提比例相应提高,以及对某客户合同资产单项计提减值准备259.57万元。
总之,2025年业绩下滑,既是公司主动战略转型的结果,也符合行业整体的波动趋势。
2
受工艺包产品拖累
一季度仍在下滑
进入2026年,金科环境的业绩仍在持续下滑中。
4月23日,公司发布2026年一季报。结果显示,公司一季度实现营业收入8292.08万元,同比下滑35.91%;归母净利润232.17万元,同比下滑79.91%;扣非归母净利润60.38万元,同比下滑93.95%。
▼图片来源:金科环境
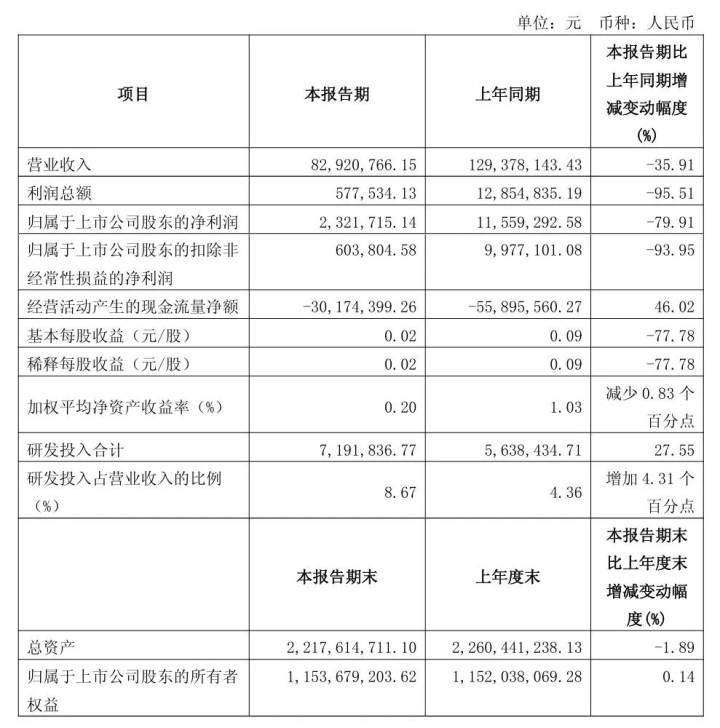
正因为如此,所以上交所请公司结合产品收入结构及毛利贡献、在手订单以及业务拓展、原材料成本波动等情况,进一步分析2026年第一季度业绩下滑原因,是否存在持续下滑风险?
对此,金科环境回复称,一季度业绩不佳,主要系新水岛及工艺包产品销售收入大幅下滑且毛利润为负所致。数据显示,该业务板块收入同比下降了92.17%,营业毛利也由正转负。
▼一季度主营业务收入及毛利情况。图片来源:金科环境
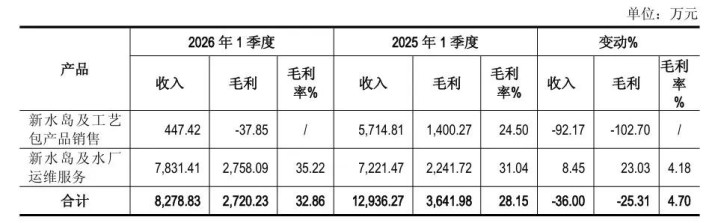
一方面,该产品订单在执行中,完成交付订单较少;另一方面,个别工艺包项目在报告期内为尽快与客户进行项目结算和收回款项,公司选择承担额外维修成本等,导致该产品板块整体毛利为负。
与此同时,新水岛及水厂运维服务保持稳定增长,收入同比增长8.45%,毛利润同比增长23.03%,毛利率也由31.04%提升至35.22%,成为本期业绩的主要支撑。
总体来看,一季度业绩下滑,主要就是受工艺包产品收入大幅下降的拖累。
3
应收账款占营收比例高达93.08%
客户普遍延迟付款
除了经营业绩,监管层的关注点还有应收账款及合同资产。
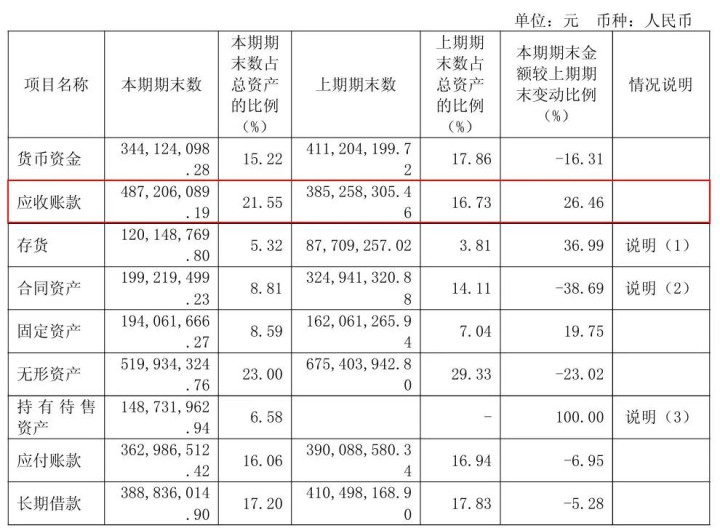
数据显示,2025年末,金科环境的应收账款余额为4.87亿元,占营收比例从2023年的52.36%一路飙升至93.08%,大幅攀升。
▼2025年资产及负债状况。图片来源:金科环境
为此,上交所请公司分产品列示前五大客户的名称、交易内容等,并说明营业收入与应收账款变动趋势不一致的原因及合理性,以及公司已采取和拟采取的催收措施。
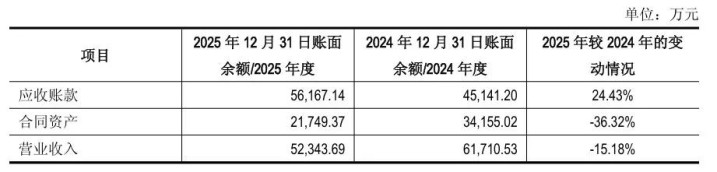
金科环境解释称,应收账款增加的主要原因是工艺包已完工未结算资产结算增多,科目由合同资产转至应收账款;同时叠加宏观环境影响,客户普遍延迟付款。
而营收减少则是主动控制市政类传统工艺包项目、减少订单获取。
▼2025年较2024年同期,应收账款、合同资产、营业收入变动情况。图片来源:金科环境
计算方法上,公司采用账龄法计提坏账准备,2025年末坏账准备余额7,065.23万元,与采用迁徙率法测算的6,888.69万元相比更为谨慎,且与同行业可比公司坏账计提比例不存在明显差异,坏账准备计提充分。
同行业比较方面,公司应收账款各账龄的坏账计提比例与同行业可比公司不存在明显差异。
虽然下游客户资金拨付审批拉长,回款周期确有延长,给经营现金流带来压力。但总体来看,金科环境的货币资金储备仍然充足,经营现金流稳健,融资渠道完善,授信额度充足,流动性风险可控。
针对回款周期延长,公司目前已成立专项回款小组,完善回款考核责任机制,实施动态监控,并拟进一步强化对逾期款项的依法追收与执行力度。